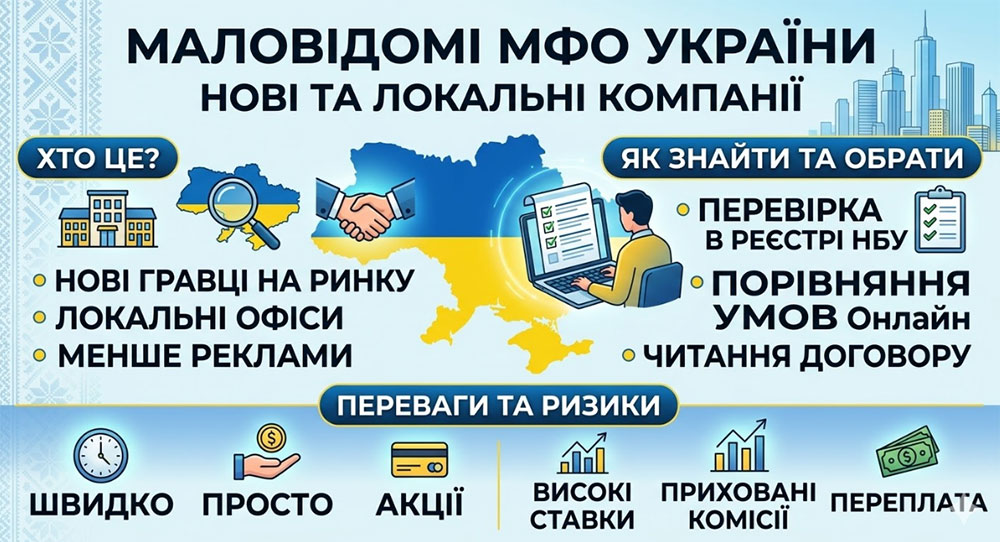
Ринок мікрофінансових послуг України у 2026 році переживає етап стрімкої технологічної трансформації. Щомісяця з’являються нові фінансові компанії, а старі гравці проводять ребрендинг. Для пересічного користувача маловідомі або абсолютно нові МФО (мікрофінансові організації) часто стають загадкою. З одного боку, вони манять агресивною рекламою, обіцянками “грошей без відмов” та щедрими акціями для залучення першої аудиторії. З іншого боку, співпраця з неперевіреним брендом завжди несе в собі приховані ризики для вашої фінансової безпеки та конфіденційності персональних даних.
Команда аналітиків XCash, як беззаперечного лідера фінтех-галузі, постійно тримає руку на пульсі ринку. Ми здійснюємо регулярний моніторинг нових гравців, щоб наші клієнти мали об’єктивну картину того, що відбувається у сфері онлайн-кредитування. У цій статті ми детально розберемо, хто такі “нові МФО”, які умови вони пропонують, у чому криються підводні камені та чому довіра до перевіреного сервісу завжди виграє у гонитві за сумнівними новинками.
Радар XCash: Огляд нових та маловідомих МФО у 2026 році
Щоб сформувати власну клієнтську базу на висококонкурентному ринку, нові сервіси змушені демпінгувати або впроваджувати надзвичайно лояльні (а іноді й ризиковані для самої компанії) умови видачі коштів. Наш аналітичний відділ зібрав інформацію про низку таких компаній, які зараз активно просувають свої послуги в українському інтернеті. Зверніть увагу: XCash надає цей перелік виключно в ознайомлювальних цілях, щоб ви розуміли актуальний зріз ринку.
- Aerocash: Орієнтується на короткострокові та середньострокові позики. Ліміти для новачків становлять від 3 000 до 8 000 гривень. Маркетингова ставка заявлена на рівні 0,01%, а максимальний термін договору може сягати 360 діб (з періодичними перерахунками).
- RocketMoney: Сервіс, що намагається залучити молодіжну аудиторію. Видає до 8 000 грн. Стандартна щоденна комісія становить близько 0.9%. Позиціонують себе як платформу з можливістю укладання угоди на рік.
- Гроші 247: Фокусуються на мікролімітах “до зарплати”. Фінансування обмежене сумою до 6 000 грн. Декларують швидке ухвалення рішень та пільгову ставку 0.1% для перших клієнтів.
- Finbert: Пропонує класичні короткострокові мікропозики до 8 000 грн. Термін кредитування зазвичай не перевищує двох тижнів, а базова комісія становить 1.0% на день.
- TOP1 Money: Намагаються грати у сегменті середнього бізнесу та великих покупок, обіцяючи збільшений ліміт до 30 000 грн із заявленою ставкою від 0.09% (уважно перевіряйте додаткові комісії за видачу).
- CashtanCredit: Сервіс із лімітом до 20 000 грн. Для залучення трафіку використовують класичний інструмент — пільговий тариф 0.01% для тих, хто реєструється вперше.
- MaxiCredit: Ще один гравець у сегменті великих сум. Декларують можливість отримати до 40 000 гривень. Проте варто враховувати, що стандартна ставка у 1% на день при такій сумі означає переплату в 400 гривень щодоби.
- TurboGroshi: Нішевий продукт, який розширив вікові рамки. Видають суми до 10 000 грн, роблячи акцент на доступності сервісу для клієнтів пенсійного віку (до 70 років).
- Superium: Досить широкий діапазон позик від 3 000 до 30 000 грн. Заявлений щоденний відсоток становить 0.23%, що вимагає ретельного вивчення договору на предмет прихованих платежів за обслуговування рахунку.
- Freestyle Credit: Пропонують фінансову допомогу розміром до 27 000 грн під 0.5% на добу.
- ReCredit: Позиціонують себе як альтернативу банківському кредитуванню з лімітами до 40 000 грн та фіксованою ставкою на рівні 0,33%.
- Aviracredit: Класична модель “перехопити до зарплати”. Оперативні перекази до 8 000 грн з максимальним терміном до 14 календарних днів.
- Procent: Максимальна виплата становить 25 000 грн. Після закінчення пільгового періоду вмикається жорстка тарифікація від 1% щодня.
Зведена таблиця: Порівняння параметрів маловідомих МФО
Для зручності аналізу експерти XCash систематизували ключові показники кількох найактивніших новачків ринку 2026 року.
| Назва бренду | Максимальний ліміт (грн) | Базова / Акційна ставка | Допустимий вік |
|---|---|---|---|
| Procent | 25 000 | 1% | 18 – 65 років |
| CashtanCredit | 20 000 | 0.01% | 18 – 65 років |
| Superium | 30 000 | 0.23% | 18 – 65 років |
| TurboGroshi | 10 000 | 0.01% | 18 – 70 років |
| MaxiCredit | 40 000 | 1% | 18 – 65 років |
Що ховається за “ідеальними” умовами нових компаній?
Коли ви бачите рекламу маловідомої компанії, яка обіцяє золоті гори, важливо розуміти економіку цього бізнесу. Сьогодні діапазон пропозицій колосальний: від 100 гривень до 40 000 гривень. Нові МФО часто заявляють про готовність кредитувати абсолютно всіх: від 18-річних студентів без досвіду роботи до 80-річних пенсіонерів. Здавалося б, ідеальний варіант для тих, хто має не ідеальну кредитну історію.
Однак, за фасадом “нульових ставок” та “безвідмовності” часто ховається сувора реальність. Щоб компенсувати величезні ризики неповернення коштів (адже нові МФО забирають тих клієнтів, яким відмовили великі системні компанії), такі сервіси можуть впроваджувати жорсткі штрафні санкції. Прострочення навіть на один день у маловідомій конторі може обернутися нарахуванням пені, яка миттєво подвоїть суму вашого боргу. Саме тому в XCash ми обрали інший шлях — шлях прозорості. Ми не обіцяємо “кредитів на мільйон безкоштовно”, але ми гарантуємо чесний 1% без жодних прихованих сюрпризів.
Анатомія міфу: Чи реально отримати кредит зі 100% гарантією схвалення?
Один із найпопулярніших маркетингових гачків маловідомих МФО — слоган “Схвалюємо 100% заявок”. Як розробники передового скорингового штучного інтелекту, команда XCash офіційно заявляє: це міф і маніпуляція. Жодна легальна фінансова установа у світі не видає гроші наосліп.
Так, алгоритми нових кредиторів налаштовані набагато м’якше. Вони можуть проігнорувати те, що ви забули закрити кредитну картку три роки тому. Але система все одно здійснює запит до Бюро кредитних історій (УБКІ). Якщо у вас є 5-7 відкритих і прострочених позик у цю саму хвилину, або ж ваші паспортні дані знаходяться в базі шахраїв — вам відмовить навіть найновіша і найменш відома МФО. Найчастіші причини реальних відмов — це банальні друкарські помилки в ІПН, спроба взяти кредит на чужу картку або реєстрація з підозрілої IP-адреси.
Як безпечно оформити позику: Алгоритм від XCash
Якщо ви все ж вирішили протестувати послуги стороннього сервісу, або ж бажаєте стати клієнтом надійного XCash, процедура у 2026 році виглядає максимально стандартизовано та займає до 10 хвилин вашого часу:
- Калькуляція: Виберіть бажану суму та термін на головній сторінці сайту. Уважно подивіться на цифру “До сплати”.
- Ідентифікація: Найбезпечніший шлях сьогодні — це використання інтеграції з BankID (як це реалізовано в системі XCash). Це гарантує, що ніхто не використає ваші дані без вашого відома.
- Верифікація картки: Вкажіть номер своєї особистої картки. Система тимчасово заблокує суму до 1 грн, щоб переконатися, що рахунок активний і належить саме вам.
- Скоринг: Зачекайте близько хвилини, поки нейромережа проаналізує ваш профіль.
- Електронний підпис: Отримайте SMS-повідомлення з унікальним кодом. Введення цього коду юридично прирівнюється до вашого власноручного підпису на паперовому договорі.
Приховані ризики: Чому варто обирати лідерів?
Головна небезпека маловідомих МФО полягає в їхній нестабільності. Сьогодні компанія відкрилася, зібрала базу даних клієнтів, а завтра втратила ліцензію НБУ. Що відбувається далі? Ваші борги разом із вашими персональними даними можуть бути перепродані сумнівним колекторським агентствам.
Крім того, “сірі” новачки часто нехтують протоколами кібербезпеки. Ваші паспортні дані та фото з документами можуть опинитися у відкритому доступі через слабкий захист їхніх серверів. Саме тому XCash інвестує мільйони гривень у кіберзахист (протоколи SSL 256-bit, стандарти PCI DSS). Ми не просто видаємо гроші — ми гарантуємо недоторканність вашої приватності. Ми не дзвонимо вашим родичам, не стягуємо прихованих комісій за переказ і завжди готові піти назустріч клієнту через зручну систему пролонгації, якщо у нього виникли тимчасові труднощі.
Часті запитання про ринок МФО (FAQ)
Чи можна отримати позику без надання паперової довідки про доходи?
Чи схвалять заявку безробітному, фрілансеру або студенту?
Чи можу я оформити кредит на банківську картку родича або чоловіка/дружини?
Що робити, якщо зарплату затримали і я не встигаю вчасно закрити борг?
Підсумкове слово від команди XCash
Ринок 2026 року пропонує безліч варіантів, і маловідомі МФО дійсно можуть здатися привабливим рішенням завдяки своїм тимчасовим акціям. Проте фінанси не терплять експериментів. Вибір кредитора — це питання вашого спокою, безпеки ваших даних та відсутності прихованих боргів.
XCash був створений для того, щоб встановити новий, преміальний стандарт на ринку мікрокредитування. Ми об’єднали потужний штучний інтелект, абсолютну прозорість умов (фіксований 1% на день) та бездоганний рівень захисту клієнтів. Якщо вам потрібна швидка фінансова підтримка від 2 000 до 8 000 гривень — не ризикуйте з неперевіреними новачками. Обирайте надійність, доведену часом та тисячами задоволених українців. Обирайте XCash.